09 — VAT Return | Έλεγχος και Υποβολή Δήλωσης ΦΠΑ
Η ενότητα αυτή εξηγεί πώς χρησιμοποιούμε το LedgerX για να ετοιμάσουμε τη Δήλωση ΦΠΑ, να αντλήσουμε τα ποσά από το Tax Summary και στη συνέχεια να μεταφέρουμε τα σωστά ποσά στη σχετική δήλωση ΦΠΑ.
⚠️ Σημαντικό: Το LedgerX χρησιμοποιείται για την προετοιμασία και τον έλεγχο των ποσών. Η τελική δήλωση ΦΠΑ πρέπει να ελέγχεται πριν από την υποβολή και να υποβάλλεται ηλεκτρονικά μέσω του Tax For All (TFA). Το Τμήμα Φορολογίας αναφέρει ότι οι δηλώσεις ΦΠΑ υποβάλλονται ηλεκτρονικά μέσω TFA. Government of Cyprus
1. Πώς βρίσκουμε το VAT Report στο LedgerX
Από το αριστερό μενού:
Reports → Tax Summary
Στη συνέχεια επιλέγουμε:
New Tax Summary / New Report
και εισάγουμε την περίοδο της δήλωσης.
Παράδειγμα
| From | To |
|---|---|
| 01/10/2026 | 31/12/2026 |
Στη συνέχεια το LedgerX δημιουργεί το Tax Summary για τη συγκεκριμένη VAT period.
2. Τι εμφανίζει το Tax Summary
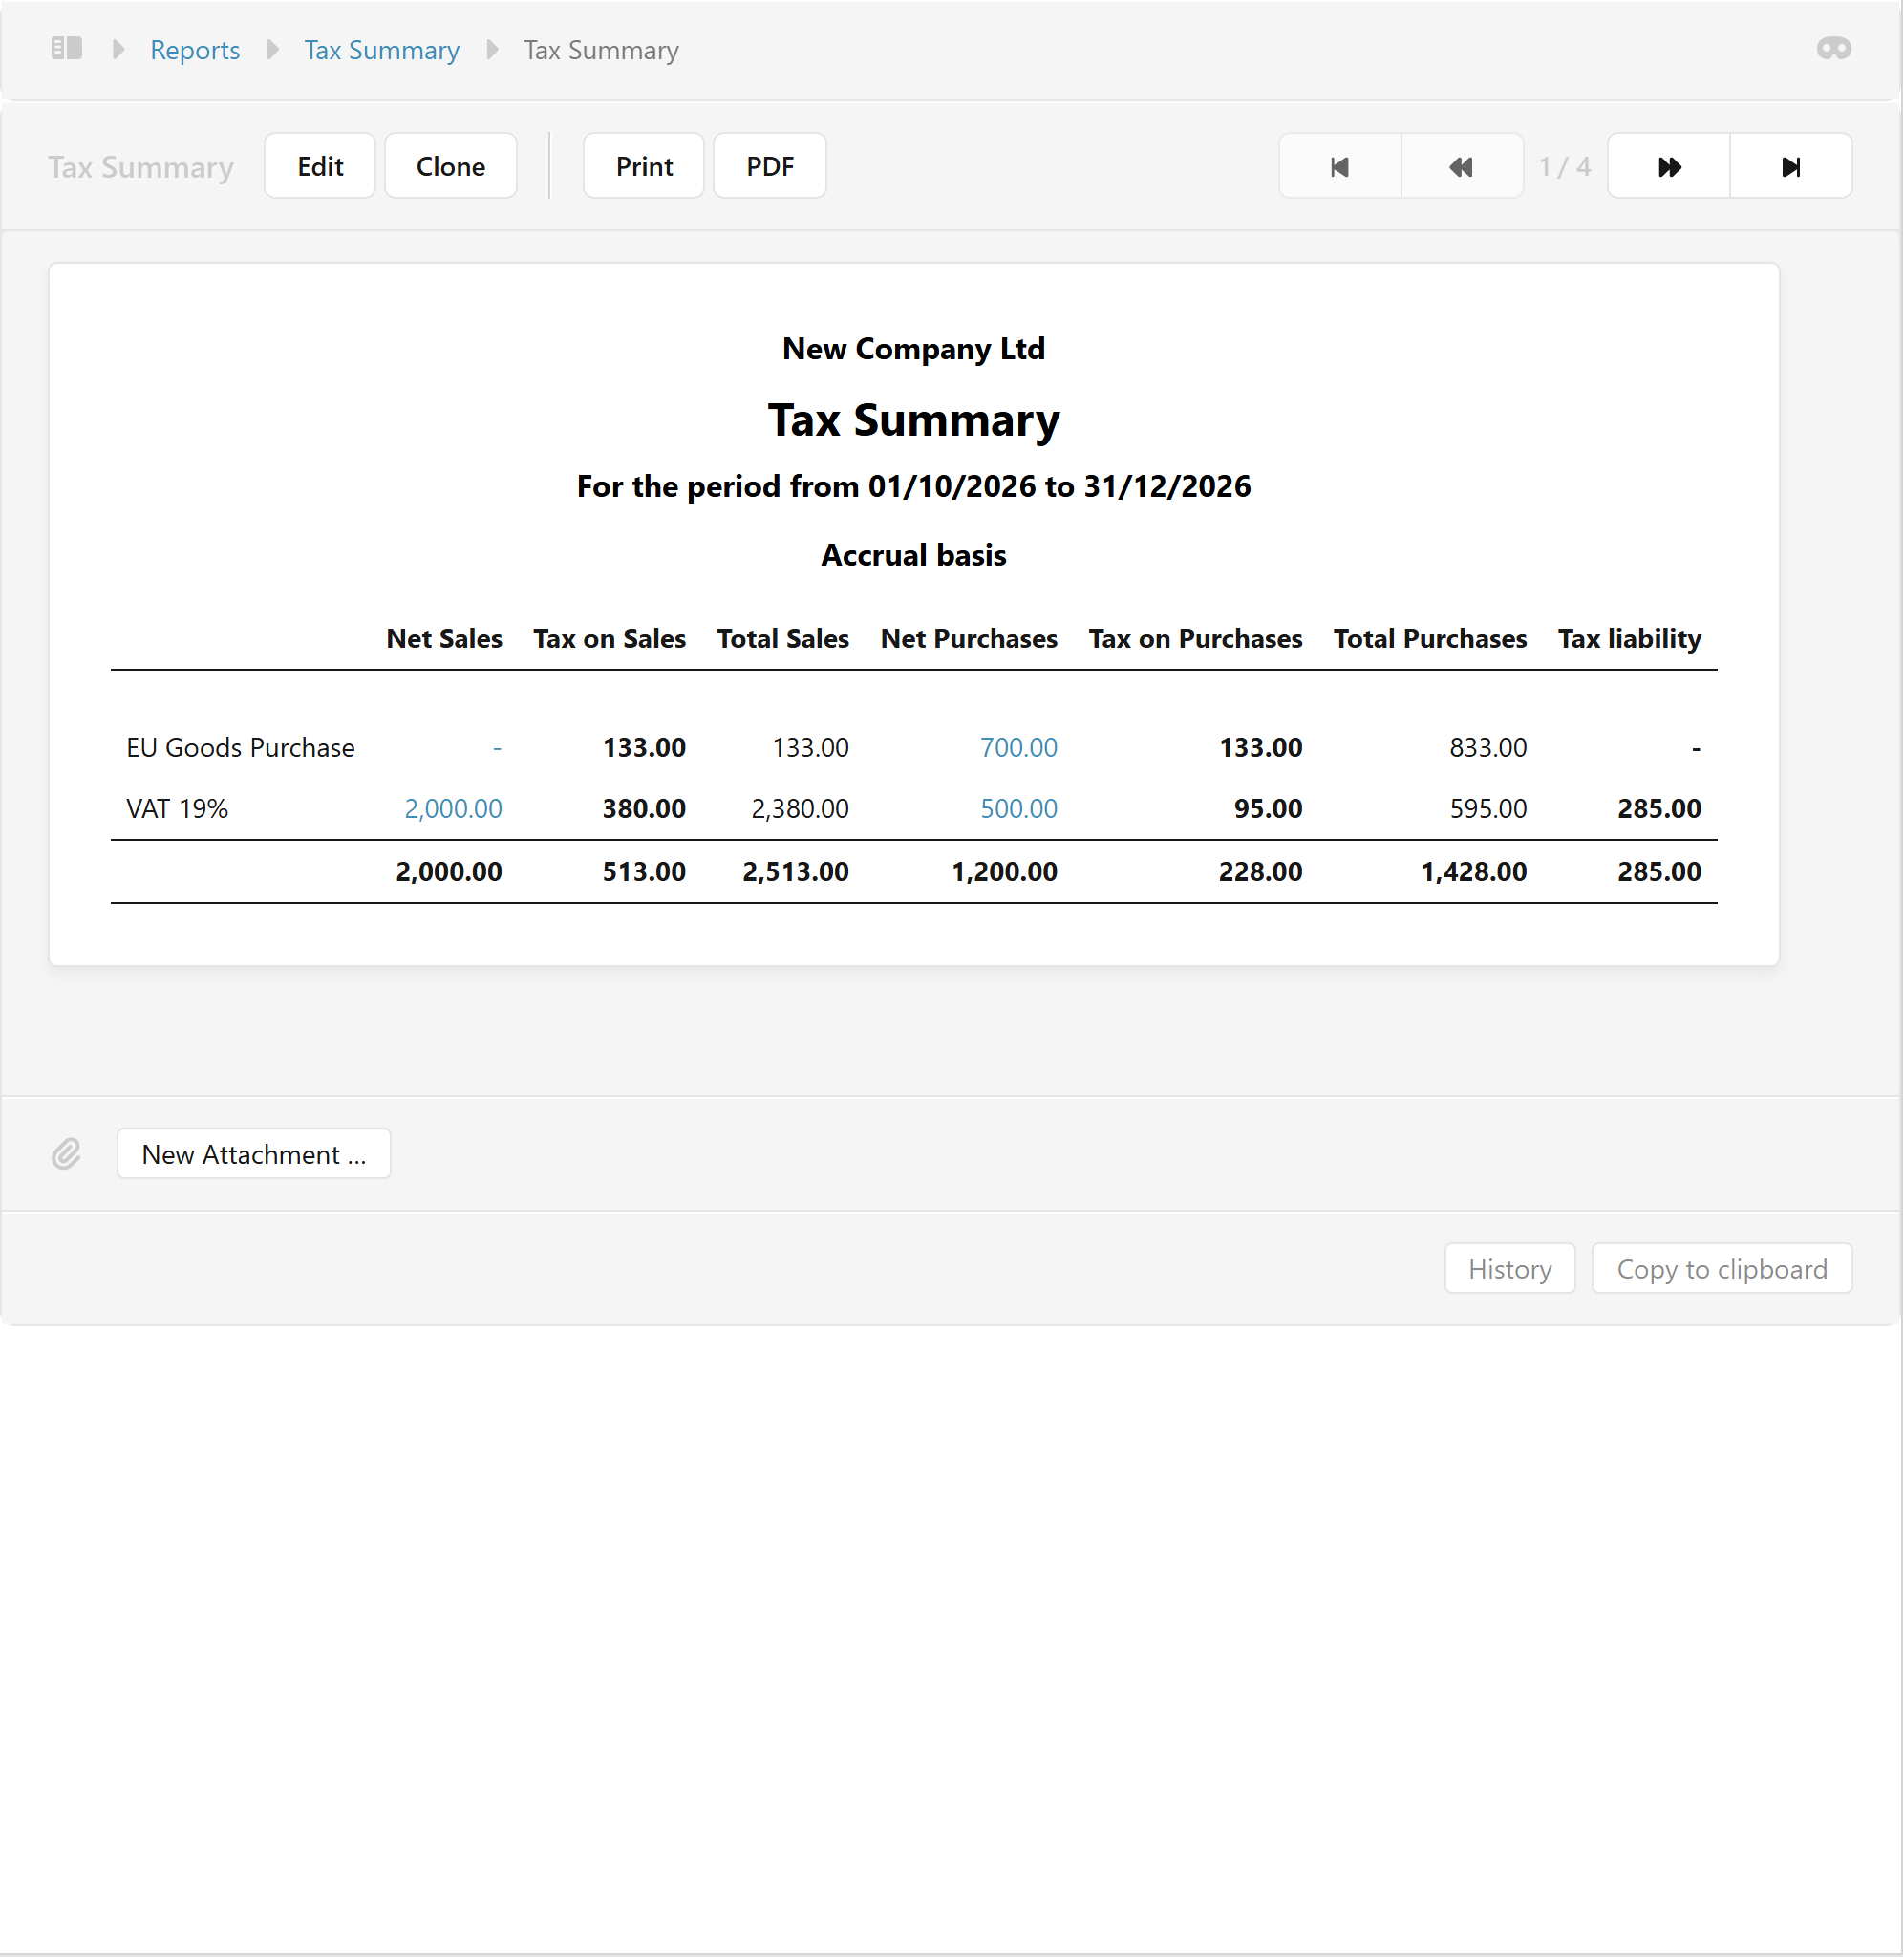
Στο παράδειγμά μας εμφανίζεται:
New Company Ltd
Tax Summary
For the period from 01/10/2026 to 31/12/2026
Accrual basis
Το report παρουσιάζει:
- Net Sales
- Tax on Sales
- Total Sales
- Net Purchases
- Tax on Purchases
- Total Purchases
- Tax liability
Στο συγκεκριμένο παράδειγμα:
| VAT Category | Net Sales | VAT on Sales | Net Purchases | VAT on Purchases |
|---|---|---|---|---|
| EU Goods Purchase | €0 | €133 | €700 | €133 |
| VAT 19% | €2,000 | €380 | €500 | €95 |
| Total | €2,000 | €513 | €1,200 | €228 |
Άρα:
Output VAT = €513
Input VAT = €228
VAT payable = €513 − €228 = €285
Το ποσό των €285 είναι το καθαρό VAT liability που προκύπτει από το συγκεκριμένο παράδειγμα.
3. Πώς μεταφέρουμε τα ποσά στη Δήλωση ΦΠΑ
Η βασική λογική της κυπριακής VAT Return είναι:
Output VAT − Input VAT = VAT payable / refundable
Το Τμήμα Φορολογίας καθορίζει ότι:
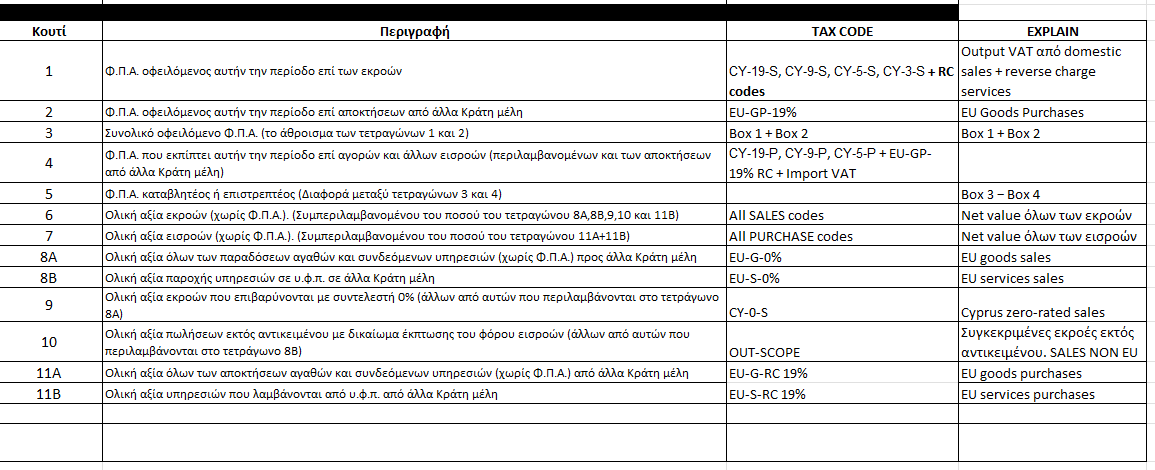
- Box 1 αφορά τον ΦΠΑ που οφείλεται στις πωλήσεις και λοιπές εκροές.
- Box 2 αφορά τον ΦΠΑ στις αποκτήσεις από άλλα κράτη μέλη.
- Box 3 = Box 1 + Box 2
- Box 4 αφορά τον ΦΠΑ που ανακτάται στις αγορές και λοιπές εισροές. Government of Cyprus
4. Παράδειγμα — Συμπλήρωση της VAT Return
Με βάση το Tax Summary του παραδείγματος:
Box 1 — VAT due on sales and other outputs
Από τις domestic sales:
€2,000 × 19% = €380
Άρα:
Box 1 = €380
Το ποσό των €380 προέρχεται από:
VAT 19% domestic sales
5. Box 2 — VAT on acquisitions from EU
Η εταιρεία έχει:
EU Goods Purchase = €700
VAT:
€700 × 19% = €133
Άρα:
Box 2 = €133
Το ποσό αυτό αφορά τον ΦΠΑ που προκύπτει από την ενδοκοινοτική απόκτηση αγαθών.
Το επίσημο Tax Department αναφέρει ότι το Box 2 αφορά VAT στις acquisitions από άλλα κράτη μέλη. Government of Cyprus
6. Box 3 — Total VAT Due
Το Box 3 είναι:
Box 1 + Box 2
Άρα:
€380 + €133 = €513
Box 3 = €513
Αυτό συμφωνεί με το:
Tax on Sales = €513
του LedgerX.
7. Box 4 — VAT Reclaimed
Από το Tax Summary έχουμε domestic purchases:
Net Purchases = €500
VAT:
€500 × 19% = €95
και VAT από EU acquisition:
€133
Συνολικό input VAT:
€95 + €133 = €228
Άρα:
Box 4 = €228
Το Box 4 αφορά τον VAT που ανακτάται για purchases/inputs, συμπεριλαμβανομένων των acquisitions από άλλα κράτη μέλη. Government of Cyprus
8. Box 5 — VAT Payable
Τώρα υπολογίζουμε:
Box 3 − Box 4
€513 − €228 = €285
Άρα:
Box 5 = €285
Η εταιρεία, σύμφωνα με τα δεδομένα του παραδείγματος, έχει:
VAT payable = €285
9. Boxes 6–11B — Αξίες χωρίς ΦΠΑ
Τα επόμενα boxes αφορούν κυρίως την αξία των συναλλαγών χωρίς VAT.
Στο επίσημο VAT guide, το Box 7 αφορά τη συνολική αξία purchases και λοιπών inputs χωρίς VAT, ενώ τα Boxes 8A και 8B αφορούν αντίστοιχα ενδοκοινοτικές παραδόσεις αγαθών και παροχές υπηρεσιών. Ministry of Finance Cyprus
Με βάση το συγκεκριμένο παράδειγμα:
Box 6 — Total value of sales
Domestic taxable sales:
Box 6 = €2,000
Δεν περιλαμβάνουμε εδώ τα EU purchases της εταιρείας.
Box 7 — Total purchases and other inputs
Το LedgerX εμφανίζει:
- Domestic purchases: €500
- EU goods purchase: €700
Σύνολο:
€500 + €700 = €1,200
Άρα:
Box 7 = €1,200
Το Box 7 είναι η συνολική αξία purchases/inputs χωρίς VAT. Ministry of Finance Cyprus
10. Box 8A — EU Goods Sales
Το Box 8A αφορά τις ενδοκοινοτικές παραδόσεις αγαθών από την Κύπρο προς άλλο κράτος μέλος. Government of Cyprus
Στο συγκεκριμένο παράδειγμα δεν έχουμε EU goods sales.
Box 8A = €0
11. Box 8B — EU Services Sales
Το Box 8B αφορά τις ενδοκοινοτικές παροχές υπηρεσιών που πρέπει να δηλωθούν στη VAT Return.
Το Tax Department επιβεβαιώνει ότι οι ενδοκοινοτικές παραδόσεις αγαθών και παροχές υπηρεσιών καταχωρούνται στα Boxes 8A και 8B αντίστοιχα. Government of Cyprus
Στο παράδειγμά μας δεν υπάρχουν EU services sales.
Box 8B = €0
12. Box 9 — Zero-rated Cyprus Sales
Αφορά πωλήσεις που πραγματοποιούνται στην Κύπρο και εφαρμόζεται μηδενικός συντελεστής ΦΠΑ, σύμφωνα με την αντίστοιχη φορολογική μεταχείριση.
Στο παράδειγμά μας:
Box 9 = €0
⚠️ Δεν χρησιμοποιούμε το Box 9 απλώς επειδή μια συναλλαγή έχει VAT 0%. Πρέπει να υπάρχει ο σωστός λόγος/κατηγορία για zero-rated supply.
13. Box 10 — Out of Scope
Αφορά συγκεκριμένες συναλλαγές που βρίσκονται εκτός πεδίου εφαρμογής του ΦΠΑ, ανάλογα με τη φύση της συναλλαγής.
Στο παράδειγμά μας:
Box 10 = €0
14. Box 11A — EU Goods Purchases
Η εταιρεία πραγματοποίησε:
EU Goods Purchase = €700
Άρα:
Box 11A = €700
Αυτό συμφωνεί με το Tax Summary:
EU Goods Purchase — Net Purchases €700
15. Box 11B — EU Services Purchases
Αφορά υπηρεσίες που λαμβάνονται από VAT-registered suppliers σε άλλα κράτη μέλη και υπόκεινται στον σχετικό reverse-charge χειρισμό.
Στο παράδειγμά μας δεν υπάρχουν EU services purchases.
Box 11B = €0
📋 16. Έτοιμο παράδειγμα VAT Return
Με βάση αποκλειστικά τα δεδομένα του συγκεκριμένου Tax Summary, έχουμε:
| Box | Περιγραφή | Ποσό |
|---|---|---|
| 1 | VAT due on sales/output VAT | €380 |
| 2 | VAT on EU acquisitions | €133 |
| 3 | Total VAT due | €513 |
| 4 | VAT reclaimed/input VAT | €228 |
| 5 | VAT payable | €285 |
| 6 | Total sales value | €2,000 |
| 7 | Total purchases/inputs | €1,200 |
| 8A | EU goods sales | €0 |
| 8B | EU services sales | €0 |
| 9 | Zero-rated Cyprus sales | €0 |
| 10 | Out-of-scope / relevant transactions | €0 |
| 11A | EU goods purchases | €700 |
| 11B | EU services purchases | €0 |
Τελικό αποτέλεσμα:
VAT payable = €285
🔎 17. Συμφωνία LedgerX με VAT Return
Πριν από την υποβολή πρέπει να κάνουμε reconciliation:
Output VAT
LedgerX Tax Summary: €513
VAT Return Box 3: €513
✅ Συμφωνεί.
Input VAT
LedgerX Tax Summary: €228
VAT Return Box 4: €228
✅ Συμφωνεί.
Net VAT
€513 − €228 = €285
VAT Return Box 5: €285
✅ Συμφωνεί.
Αυτός είναι ένας από τους σημαντικότερους ελέγχους πριν από την υποβολή.
⚠️ 18. Πολύ σημαντικό — Μην αντιγράφουμε τυφλά τα totals
Το Tax Summary είναι εργαλείο συμφωνίας, όχι απλώς ένας αριθμός που αντιγράφουμε στη δήλωση.
Πρέπει να εξετάζουμε τις underlying transactions και τα Tax Codes.
Για παράδειγμα:
EU Goods Purchase
Η εγγραφή €700 δημιουργεί:
- Net acquisition: €700
- Reverse-charge VAT: €133
- Input VAT: €133
Άρα η ίδια συναλλαγή μπορεί να επηρεάζει περισσότερα από ένα boxes της VAT Return.
🧾 19. Έλεγχος Tax Codes
Πριν υποβληθεί η VAT Return, πρέπει να ελεγχθούν τα Tax Codes.
Στο παράδειγμα υπάρχουν:
Domestic VAT 19%
VAT 19%
→ Domestic taxable sales/purchases.
EU Goods Purchase
EU-GP-19%
→ EU acquisition of goods.
EU Reverse Charge
Tax codes όπως:
- EU-G-RC 19%
- EU-S-RC 19%
χρησιμοποιούνται ανάλογα με τη φύση της ενδοκοινοτικής συναλλαγής.
🧠 20. Πρακτική διαδικασία για κάθε VAT Quarter
Βήμα 1
Πηγαίνουμε:
Reports → Tax Summary
Βήμα 2
Επιλέγουμε την ακριβή VAT period.
01/10/2026 → 31/12/2026
Βήμα 3
Ελέγχουμε:
- Sales
- Purchases
- Output VAT
- Input VAT
- EU transactions
- Zero-rated transactions
- Out-of-scope transactions
- Reverse-charge transactions
Βήμα 4
Ελέγχουμε Tax Audit / Tax Transactions για unusual ή λανθασμένες εγγραφές.
Βήμα 5
Κάνουμε reconciliation:
LedgerX → VAT Return
Βήμα 6
Ετοιμάζουμε τη δήλωση στο Tax For All (TFA).
Βήμα 7
Ελέγχουμε ξανά όλα τα boxes.
Βήμα 8
Υποβάλλουμε τη VAT Return ηλεκτρονικά.
Βήμα 9
Κρατούμε το submitted return και supporting documentation για το αρχείο της εταιρείας.
Το Τμήμα Φορολογίας αναφέρει ότι οι δηλώσεις ΦΠΑ υποβάλλονται ηλεκτρονικά μέσω Tax For All, ενώ οι VAT periods είναι συνήθως τριμηνιαίες, εκτός εάν έχει καθοριστεί διαφορετική περίοδος. Government of Cyprus
📌 21. Τελικό Checklist πριν το Submit
☐ Η VAT period είναι σωστή
☐ Όλα τα Sales Invoices έχουν καταχωρηθεί
☐ Όλα τα Purchase Invoices έχουν καταχωρηθεί
☐ Bank/Cash transactions έχουν ελεγχθεί
☐ Credit Notes έχουν συμπεριληφθεί
☐ Debit Notes έχουν συμπεριληφθεί
☐ Correct VAT codes
☐ Domestic sales checked
☐ Domestic purchases checked
☐ EU goods checked
☐ EU services checked
☐ Zero-rated transactions checked
☐ Out-of-scope transactions checked
☐ Reverse-charge transactions checked
☐ Box 3 = Box 1 + Box 2
☐ Box 5 = Box 3 − Box 4
☐ Box 6/7 συμφωνούν με τις underlying transactions
☐ Boxes 8A–11B έχουν ελεγχθεί
☐ VAT payable/refundable έχει συμφωνηθεί
☐ VAT Return συμφωνεί με LedgerX Tax Summary
☐ Έχει γίνει τελικός λογιστικός έλεγχος
☐ Υποβολή μέσω TFA
Κανόνας: Πρώτα ελέγχουμε τις συναλλαγές και τα Tax Codes → μετά το Tax Summary → μετά τη VAT Return → και μόνο όταν όλα συμφωνούν κάνουμε Submit.
Σημείωση: Τα παραπάνω ποσά (€380, €133, €513, €228, €285 κ.λπ.) αποτελούν το εκπαιδευτικό παράδειγμα της New Company Ltd που εμφανίζεται στο LedgerX screenshot. Για πραγματική δήλωση πρέπει να χρησιμοποιούνται τα πραγματικά δεδομένα της συγκεκριμένης VAT period και η ισχύουσα καθοδήγηση του Τμήματος Φορολογίας. Government of Cyprus