01 — Summary | Γενική Επισκόπηση
01 — Summary | Γενική Επισκόπηση
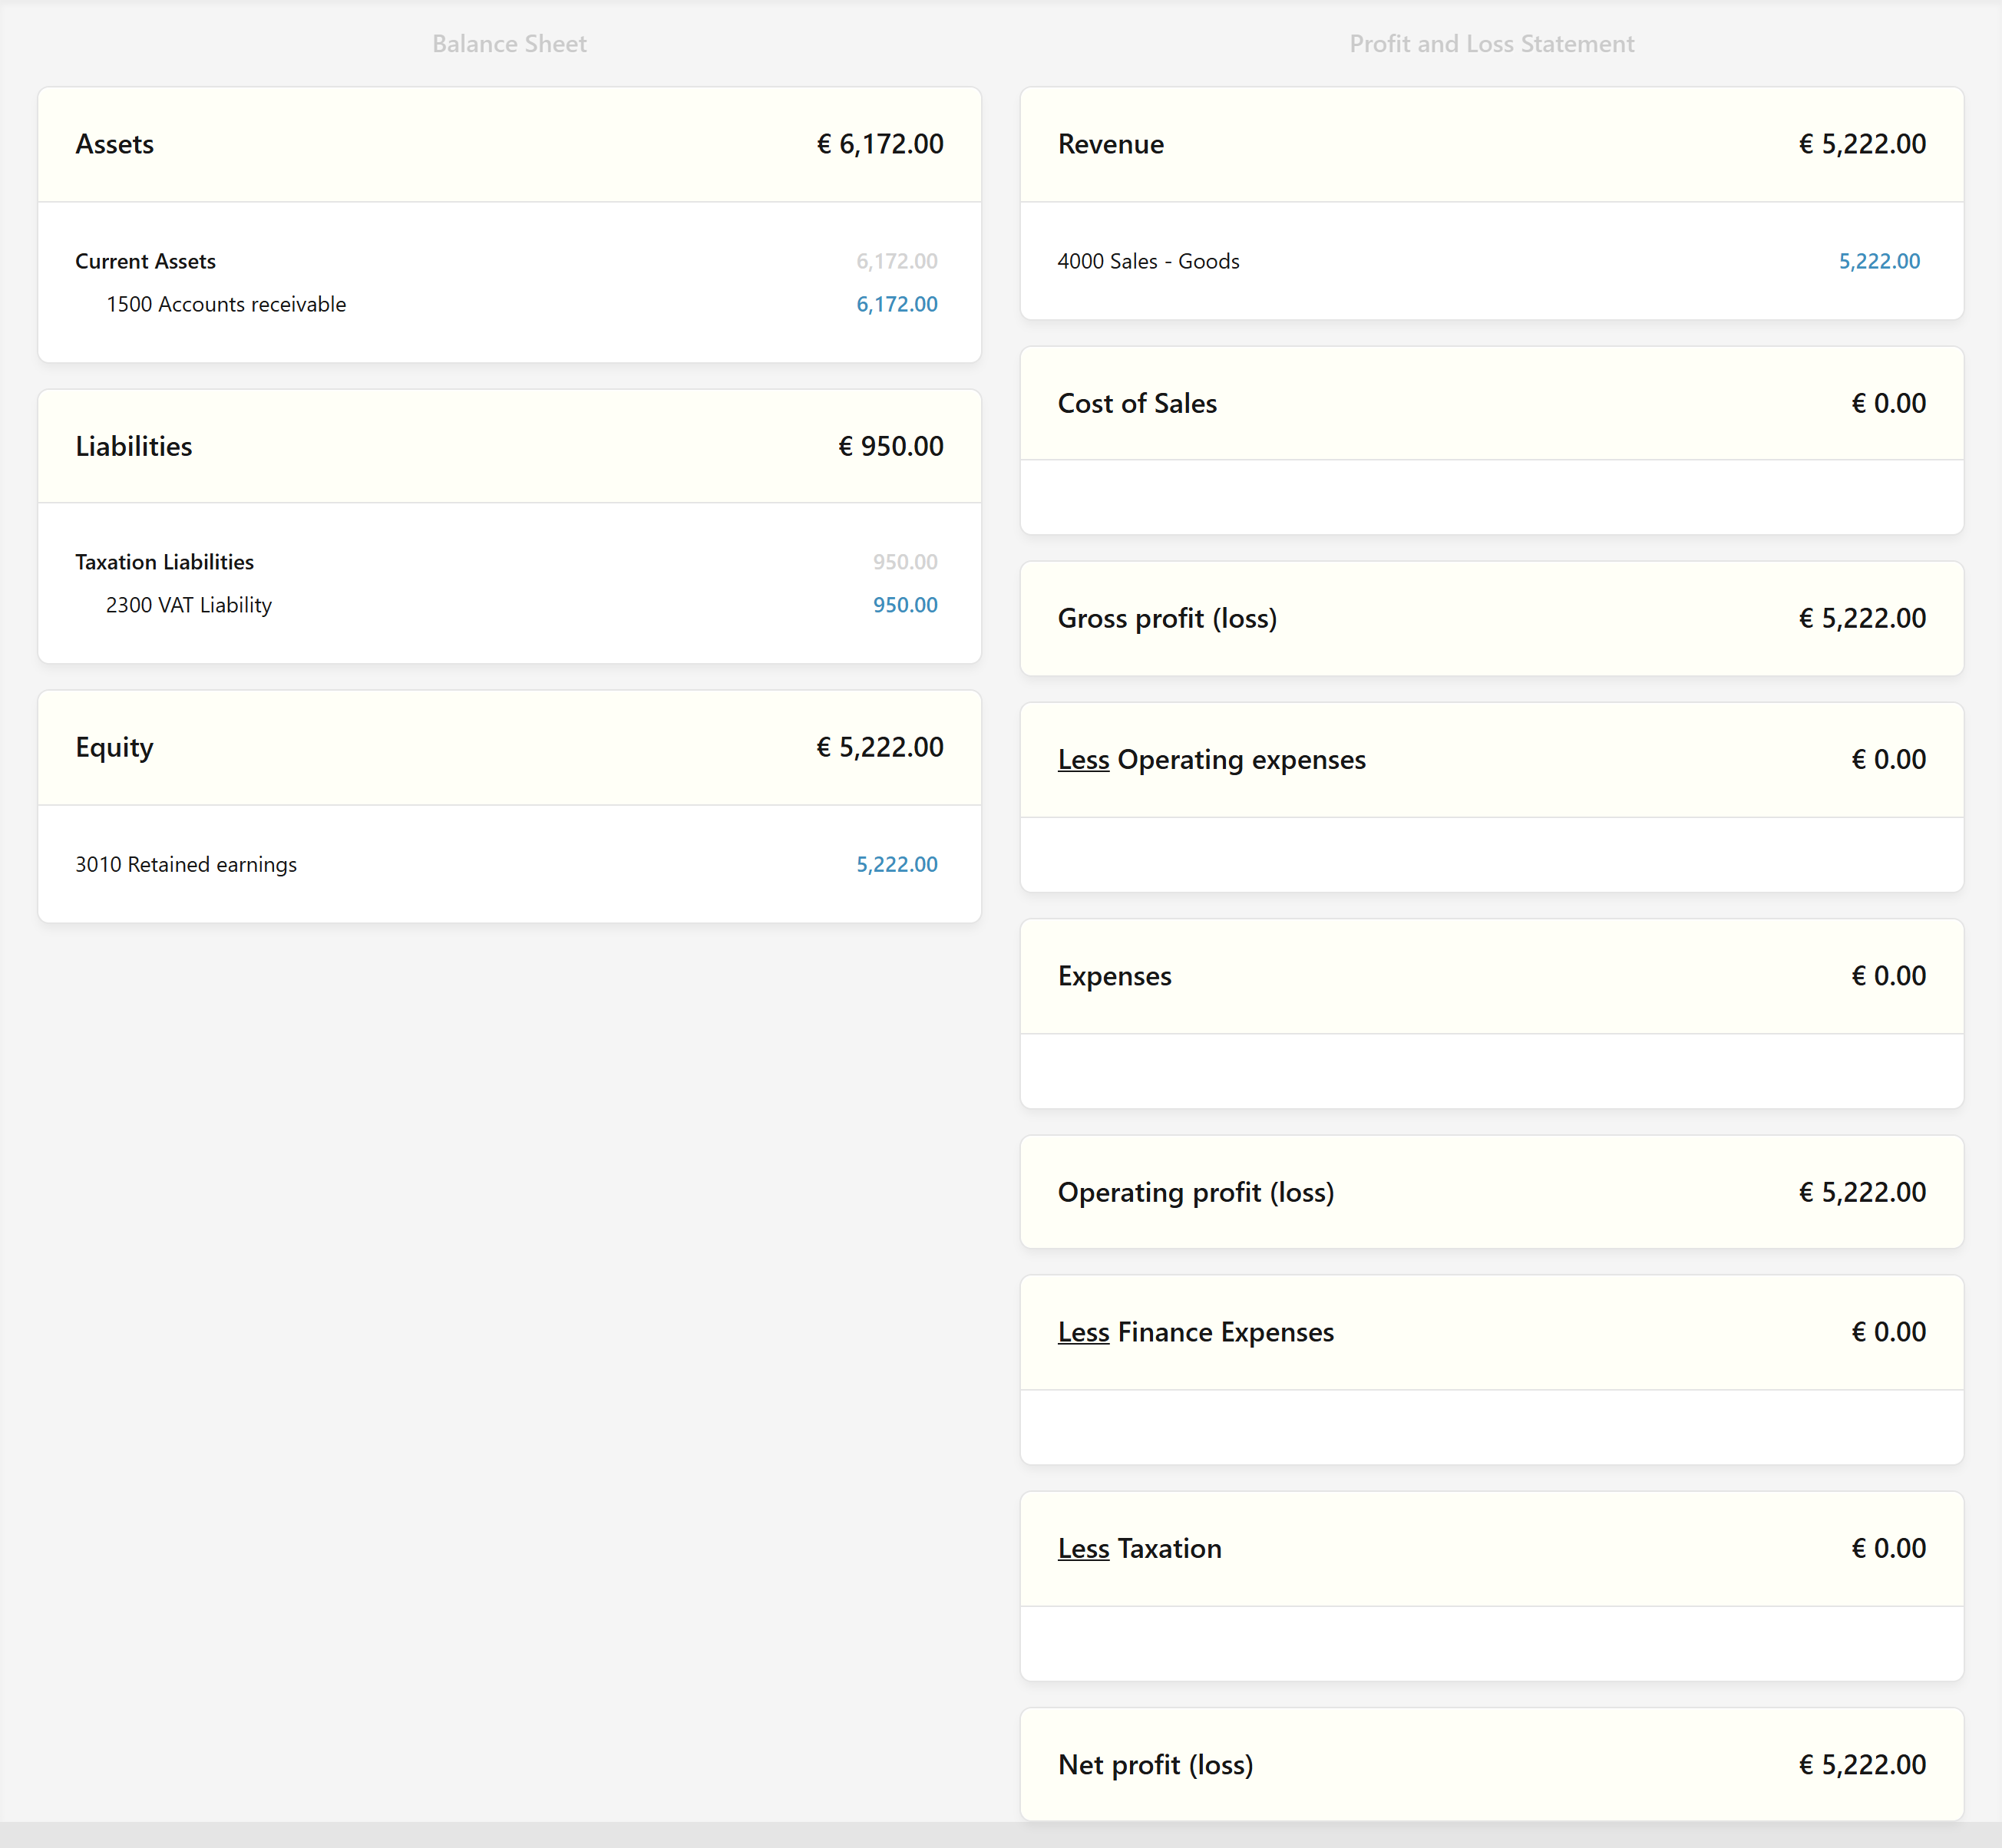
Η σελίδα Summary αποτελεί την κεντρική σελίδα οικονομικής επισκόπησης της επιχείρησης. Παρουσιάζει συνοπτικά και οργανωμένα την οικονομική κατάσταση και τα αποτελέσματα της επιχείρησης, χωρίς να χρειάζεται ο χρήστης να εξετάσει ξεχωριστά όλες τις λογιστικές κινήσεις.
Στην πρώτη σελίδα εμφανίζονται δύο βασικές οικονομικές καταστάσεις:
- Balance Sheet — Ισολογισμός
- Profit and Loss Statement — Κατάσταση Αποτελεσμάτων
Η σελίδα χωρίζει τα δεδομένα σε βασικές λογιστικές κατηγορίες, ώστε ο χρήστης να μπορεί να κατανοήσει γρήγορα τι διαθέτει η επιχείρηση, τι οφείλει, ποια είναι η καθαρή της θέση, πόσα έσοδα έχει και ποια είναι τα έξοδά της.
1. Τι είναι το Summary;
Το Summary είναι η συνοπτική οικονομική εικόνα της επιχείρησης.
Από τη συγκεκριμένη οθόνη ο χρήστης μπορεί να δει σε υψηλό επίπεδο:
- την αξία των Assets
- τις Liabilities
- το Equity
- τα Revenue
- το Cost of Sales
- το Gross Profit / Loss
- τα Operating Expenses
- και, κατ' επέκταση, το αποτέλεσμα της περιόδου.
Η σελίδα λειτουργεί σαν ένα financial dashboard.
Δεν αντικαθιστά τις αναλυτικές οικονομικές καταστάσεις ή τα επιμέρους reports, αλλά παρέχει μια γρήγορη εικόνα της οικονομικής θέσης και απόδοσης.
2. Balance Sheet — Ισολογισμός
Στην αριστερή πλευρά της οθόνης εμφανίζεται το Balance Sheet.
Ο Ισολογισμός παρουσιάζει την οικονομική κατάσταση της επιχείρησης σε μια συγκεκριμένη ημερομηνία.
Η βασική λογιστική σχέση είναι:
Assets = Liabilities + Equity
ή:
Ενεργητικό = Υποχρεώσεις + Καθαρή Θέση
Ο Ισολογισμός χωρίζεται σε τρεις βασικές κατηγορίες:
- Assets — Ενεργητικό
- Liabilities — Υποχρεώσεις
- Equity — Καθαρή Θέση
3. Assets — Ενεργητικό
Το Assets παρουσιάζει όλα όσα κατέχει ή ελέγχει οικονομικά η επιχείρηση και από τα οποία αναμένεται να προκύψουν οικονομικά οφέλη.
Στο παράδειγμα της οθόνης εμφανίζεται:
Assets: €6,172.00
Αυτό σημαίνει ότι, σύμφωνα με τα δεδομένα της λογιστικής περιόδου και των συγκεκριμένων λογαριασμών, το συνολικό ενεργητικό ανέρχεται σε €6.172,00.
Παραδείγματα Assets
Το Ενεργητικό μπορεί να περιλαμβάνει:
- Μετρητά
- Τραπεζικούς λογαριασμούς
- Πελάτες / Accounts Receivable
- Αποθέματα
- Εμπορεύματα
- Ενσώματα πάγια
- Οχήματα
- Εξοπλισμό
- Ακίνητα
- Προκαταβολές
- Άλλα περιουσιακά στοιχεία
4. Current Assets — Κυκλοφορούν Ενεργητικό
Κάτω από το Assets εμφανίζεται η υποκατηγορία:
Current Assets
Τα κυκλοφορούντα περιουσιακά στοιχεία είναι στοιχεία που αναμένεται, γενικά, να μετατραπούν σε μετρητά, να πωληθούν ή να χρησιμοποιηθούν στο πλαίσιο του κανονικού λειτουργικού κύκλου της επιχείρησης.
Στο παράδειγμα:
Current Assets: €6,172.00
5. 1500 Accounts Receivable — Πελάτες
Στο παράδειγμα εμφανίζεται:
1500 Accounts Receivable — €6,172.00
Τα Accounts Receivable αντιπροσωπεύουν ποσά που οφείλουν οι πελάτες στην επιχείρηση.
Για παράδειγμα, εάν η επιχείρηση εκδώσει τιμολόγια συνολικής καθαρής αξίας €5.000 και αυτά δεν έχουν ακόμη εξοφληθεί, το ποσό εμφανίζεται ως απαίτηση από πελάτες.
Απλά:
Accounts Receivable = Χρήματα που πρέπει να εισπράξει η επιχείρηση από τους πελάτες της.
Παράδειγμα
Η εταιρεία εκδίδει τιμολόγιο:
- Καθαρή αξία: €1.000
- ΦΠΑ 19%: €190
- Σύνολο: €1.190
Εφόσον ο πελάτης δεν έχει πληρώσει, δημιουργείται απαίτηση.
6. Liabilities — Υποχρεώσεις
Η δεύτερη βασική κατηγορία του Balance Sheet είναι οι Liabilities.
Οι υποχρεώσεις αντιπροσωπεύουν ποσά που η επιχείρηση οφείλει σε τρίτους.
Στην οθόνη εμφανίζεται:
Liabilities: €950.00
Παραδείγματα Liabilities
Οι υποχρεώσεις μπορεί να περιλαμβάνουν:
- Προμηθευτές
- Τραπεζικά δάνεια
- ΦΠΑ πληρωτέο
- Φόρο εισοδήματος
- Μισθούς πληρωτέους
- Κοινωνικές ασφαλίσεις
- Άλλες φορολογικές υποχρεώσεις
- Βραχυπρόθεσμα δάνεια
- Μακροπρόθεσμα δάνεια
7. Taxation Liabilities — Φορολογικές Υποχρεώσεις
Στο παράδειγμα εμφανίζεται:
Taxation Liabilities — €950.00
Η κατηγορία αυτή αφορά υποχρεώσεις της επιχείρησης προς φορολογικές αρχές.
Στην οθόνη εμφανίζεται:
2300 VAT Liability — €950.00
8. VAT Liability — ΦΠΑ Πληρωτέος
Ο λογαριασμός VAT Liability παρουσιάζει το καθαρό ποσό ΦΠΑ που προκύπτει ως υποχρέωση της επιχείρησης, σύμφωνα με τις καταχωρήσεις και τη λογιστική παρακολούθηση.
Παράδειγμα
Εάν η επιχείρηση έχει:
Output VAT: €1.900
και
Input VAT: €950
τότε:
VAT Liability = €950
Δηλαδή:
€1.900 − €950 = €950
Το ποσό αυτό εμφανίζεται ως υποχρέωση μέχρι να διακανονιστεί σύμφωνα με την αντίστοιχη διαδικασία ΦΠΑ.
⚠️ Σημαντικό: Το ποσό που εμφανίζεται στο LedgerX πρέπει να συμφωνεί με τα σχετικά λογιστικά δεδομένα και, όπου εφαρμόζεται, με τη δήλωση ΦΠΑ.
9. Equity — Καθαρή Θέση
Η τρίτη βασική κατηγορία του Balance Sheet είναι το:
Equity
Η Καθαρή Θέση αντιπροσωπεύει το οικονομικό συμφέρον των ιδιοκτητών στην επιχείρηση μετά την αφαίρεση των υποχρεώσεων.
Η βασική σχέση είναι:
Equity = Assets − Liabilities
Στο παράδειγμα:
Assets = €6,172
Liabilities = €950
Άρα:
Equity = €6,172 − €950 = €5,222
Και στην οθόνη εμφανίζεται:
Equity: €5,222.00
10. Retained Earnings — Κέρδη εις Νέον
Στην ενότητα Equity εμφανίζεται:
3010 Retained Earnings — €5,222.00
Τα Retained Earnings αντιπροσωπεύουν συσσωρευμένα κέρδη ή ζημιές που παραμένουν στην επιχείρηση και δεν έχουν διανεμηθεί στους ιδιοκτήτες, σύμφωνα με τη λογιστική απεικόνιση.
Στο συγκεκριμένο παράδειγμα το ποσό των €5.222 εμφανίζεται ως Equity.
Retained Earnings ≠ Bank Balance.
Είναι λογαριασμός καθαρής θέσης και δεν σημαίνει ότι υπάρχουν €5.222 διαθέσιμα στην τράπεζα.
11. Profit and Loss Statement — Κατάσταση Αποτελεσμάτων
Στη δεξιά πλευρά της οθόνης εμφανίζεται το:
Profit and Loss Statement
Η Κατάσταση Αποτελεσμάτων δείχνει την οικονομική απόδοση της επιχείρησης για μια συγκεκριμένη περίοδο.
Σε αντίθεση με τον Ισολογισμό, ο οποίος παρουσιάζει οικονομική θέση σε συγκεκριμένη ημερομηνία, το Profit and Loss δείχνει:
- Έσοδα
- Κόστος πωλήσεων
- Μικτό κέρδος/ζημιά
- Λειτουργικά έξοδα
- Καθαρό αποτέλεσμα
12. Revenue — Έσοδα
Στην οθόνη εμφανίζεται:
Revenue: €5,222.00
Τα Revenue είναι τα έσοδα που προκύπτουν από τις δραστηριότητες της επιχείρησης.
Στο παράδειγμα:
4000 Sales - Goods — €5,222.00
Αυτό σημαίνει ότι ο λογαριασμός 4000 Sales - Goods έχει πιστωτικό υπόλοιπο/έσοδο €5.222 για την εξεταζόμενη περίοδο.
Παραδείγματα Revenue
- Πωλήσεις προϊόντων
- Πωλήσεις εμπορευμάτων
- Παροχή υπηρεσιών
- Consulting income
- Accounting services
- Other operating income
13. Cost of Sales — Κόστος Πωλήσεων
Το Cost of Sales παρουσιάζει το κόστος που συνδέεται άμεσα με τα προϊόντα ή τις υπηρεσίες που πωλήθηκαν.
Στην οθόνη:
Cost of Sales: €0.00
Αυτό σημαίνει ότι, με βάση τους λογαριασμούς που έχουν καταχωρηθεί στο συγκεκριμένο παράδειγμα, δεν υπάρχει καταχωρημένο κόστος πωλήσεων.
Παράδειγμα
Εάν μια εταιρεία αγοράσει ένα προϊόν για:
€600
και το πουλήσει για:
€1.000
τότε, υπό την κατάλληλη λογιστική απεικόνιση:
- Revenue = €1.000
- Cost of Sales = €600
- Gross Profit = €400
14. Gross Profit (Loss) — Μικτό Κέρδος / Ζημιά
Το Gross Profit (Loss) υπολογίζεται ως:
Revenue − Cost of Sales
Στο παράδειγμα:
Revenue = €5,222
Cost of Sales = €0
Άρα:
Gross Profit = €5,222
και το σύστημα εμφανίζει:
Gross profit (loss): €5,222.00
15. Less Operating Expenses — Μείον Λειτουργικά Έξοδα
Η ενότητα:
Less Operating expenses
παρουσιάζει τα λειτουργικά έξοδα της επιχείρησης.
Παραδείγματα:
- Ενοίκια
- Μισθοί
- Audit fees
- Accounting fees
- Electricity
- Telephone
- Internet
- Insurance
- Advertising
- Professional fees
- Office expenses
- Depreciation
- Bank charges
Στο συγκεκριμένο παράδειγμα:
Operating Expenses = €0.00
16. Net Profit / Loss — Καθαρό Κέρδος / Ζημιά
Μετά την αφαίρεση των λειτουργικών εξόδων από το μικτό κέρδος προκύπτει το καθαρό αποτέλεσμα.
Η βασική λογική είναι:
Gross Profit − Operating Expenses = Net Profit
ή, όταν τα έξοδα είναι μεγαλύτερα από τα έσοδα:
Gross Profit − Operating Expenses = Net Loss
Στο παράδειγμα
Revenue:
€5,222
Less Cost of Sales:
€0
Gross Profit:
€5,222
Less Operating Expenses:
€0
Net Profit = €5,222
17. Πώς να διαβάζουμε τη συγκεκριμένη οθόνη
Η συγκεκριμένη εικόνα μπορεί να διαβαστεί πολύ απλά:
Οικονομική θέση
Assets
€6,172
↓
Liabilities
€950
↓
Equity
€5,222
Και:
Αποτελέσματα
Revenue
€5,222
↓
Cost of Sales
€0
↓
Gross Profit
€5,222
↓
Operating Expenses
€0
↓
Net Profit
€5,222
18. Γιατί το Balance Sheet πρέπει να ισορροπεί;
Ένας από τους σημαντικότερους ελέγχους στη λογιστική είναι:
Assets = Liabilities + Equity
Στο συγκεκριμένο παράδειγμα:
€6,172 = €950 + €5,222
Άρα:
€6,172 = €6,172 ✅
Αυτό δείχνει ότι η βασική λογιστική εξίσωση ισορροπεί.
19. Τι σημαίνει αυτό για τον χρήστη;
Ο χρήστης μπορεί να χρησιμοποιεί το Summary ως πρώτο σημείο ελέγχου.
Πριν προχωρήσει σε πιο αναλυτικά reports, μπορεί να ελέγξει:
- Πόσα περιουσιακά στοιχεία έχει η επιχείρηση;
- Πόσα οφείλει;
- Ποια είναι η καθαρή της θέση;
- Πόσα έσοδα έχει;
- Υπάρχει κόστος πωλήσεων;
- Ποιο είναι το μικτό κέρδος;
- Πόσα λειτουργικά έξοδα έχουν καταχωρηθεί;
- Υπάρχει κέρδος ή ζημιά;
- Υπάρχει σημαντικό υπόλοιπο ΦΠΑ;
- Υπάρχουν σημαντικές απαιτήσεις από πελάτες;
20. Προσοχή στην ερμηνεία των ποσών
Το Summary είναι σύνοψη λογιστικών δεδομένων. Δεν πρέπει να θεωρείται από μόνο του πλήρης οικονομικός έλεγχος.
Για παράδειγμα:
Accounts Receivable €6,172
Δεν σημαίνει απαραίτητα ότι:
«Η εταιρεία έχει €6.172 διαθέσιμα.»
Σημαίνει ότι εμφανίζεται απαίτηση από πελάτες ύψους €6.172.
Retained Earnings €5,222
Δεν σημαίνει:
«Η εταιρεία έχει €5.222 στην τράπεζα.»
Αφορά την καθαρή θέση και τη συσσώρευση αποτελεσμάτων.
VAT Liability €950
Δεν σημαίνει απλώς ότι:
«Η εταιρεία έχει €950 έξοδα.»
Είναι υποχρέωση ΦΠΑ.
21. Πώς συνδέεται το Summary με τις καθημερινές καταχωρήσεις;
Κάθε συναλλαγή που καταχωρείται στο LedgerX μπορεί να επηρεάσει μία ή περισσότερες από τις κατηγορίες του Summary.
Παράδειγμα — Έκδοση Sales Invoice
Έστω ότι εκδίδεται τιμολόγιο:
Καθαρή αξία: €1.000
VAT 19%: €190
Total: €1.190
Η συναλλαγή επηρεάζει ενδεικτικά:
- Accounts Receivable: +€1.190
- Sales Revenue: +€1.000
- VAT Liability: +€190
Επομένως, μια απλή έκδοση τιμολογίου επηρεάζει ταυτόχρονα Balance Sheet και Profit & Loss.
22. Παράδειγμα — Πληρωμή από Πελάτη
Όταν ο πελάτης πληρώσει τα €1.190:
- Μειώνονται τα Accounts Receivable
- Αυξάνεται το Bank/Cash
- Δεν δημιουργείται νέο Revenue
Αυτό είναι σημαντικό:
Η είσπραξη ενός τιμολογίου δεν αποτελεί νέα πώληση.
Η πώληση έχει ήδη αναγνωριστεί όταν καταχωρήθηκε το τιμολόγιο.
23. Παράδειγμα — Καταχώρηση Εξόδου
Έστω ότι η επιχείρηση καταχωρεί:
Office Expense = €500
Το ποσό επηρεάζει τα λειτουργικά έξοδα και συνεπώς μειώνει το κέρδος.
Παράδειγμα:
Revenue: €5.222
Cost of Sales: €0
Gross Profit: €5.222
Operating Expenses: €500
Άρα:
Net Profit = €4.722
24. Τι πρέπει να ελέγχει ο χρήστης στο Summary;
🔎 Ημερήσιος / περιοδικός έλεγχος
Ελέγξτε:
- Accounts Receivable
- Bank balances
- VAT Liability
- Accounts Payable
- Revenue
- Cost of Sales
- Operating Expenses
- Profit / Loss
📊 Για μηνιαίο έλεγχο
Συγκρίνετε τα ποσά με:
- Bank statements
- Sales invoices
- Purchase invoices
- VAT records
- Customer balances
- Supplier balances
- Expense documentation
25. Σύνοψη
Το Summary παρέχει μια γρήγορη και συγκεντρωτική εικόνα της οικονομικής κατάστασης και απόδοσης της επιχείρησης.
Balance Sheet
Assets
Τι κατέχει ή ελέγχει η επιχείρηση.
Liabilities
Τι οφείλει η επιχείρηση.
Equity
Η καθαρή θέση των ιδιοκτητών.
Profit & Loss
Revenue
Τι κέρδισε η επιχείρηση από τις δραστηριότητές της.
Cost of Sales
Το άμεσο κόστος των πωλήσεων.
Gross Profit / Loss
Έσοδα μείον κόστος πωλήσεων.
Operating Expenses
Τα λειτουργικά έξοδα.
Net Profit / Loss
Το τελικό αποτέλεσμα της περιόδου.
📌 Βασικός κανόνας
Balance Sheet = Τι έχει και τι οφείλει η επιχείρηση.
Profit & Loss = Πώς απέδωσε οικονομικά η επιχείρηση κατά τη διάρκεια μιας περιόδου.
Summary = Η γρήγορη συνολική εικόνα των δύο.